Agenzia entrate, adempimento collaborativo apre alle piccole e medie imprese
 Tennistavolo paralimpico italiano: Arcigli e la squadra ai Mondiali di Pattaya
 Falsi allarmi in Europa, indagini sulla firma Mikhail Andropov
 Caso Huang, Trump era stato informato dei sospetti prima del viaggio a Pechino
 Gemini 4 Carbon disponibile a sviluppatori, aziende e abbonati AI Ultra
 STMicroelectronics a Catania, l’acqua disponibile limita la produzione di wafer
 Argentina, fugge Leonardo Bertulazzi mentre attende la decisione sull’estradizione
 Naike Rivelli contesta Barbara D’Urso dopo le critiche a Ornella Muti
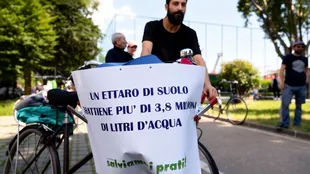 Consumo di suolo in Italia: ISPRA conferma 10.243 ettari nel 2025
 Stefania Sandrelli ricorda Tinto Brass e il loro rapporto sul set
 Margelletti attribuisce alla Russia la strategia di allarme contro le scuole
Parte il nuovo regime opzionale: ecco come aderire
Al via la possibilità di aderire alla cooperative compliance per le imprese che adottano un sistema di controllo del rischio fiscale anche se hanno un fatturato inferiore a 500 milioni di euro per il 2026 e per il 2027. Con un provvedimento firmato dal direttore, dell'Agenzia delle Entrate, Vincenzo Carbone, vengono infatti fissate le linee guida per i contribuenti interessati e viene approvato il relativo modello di adesione. L'esercizio dell'opzione (art. 7-bis del Dlgs n. 128/2015) consente di ottenere benefici ed effetti "premiali" grazie alla cooperazione rafforzata con l'amministrazione finanziaria. L'istituto è rivolto ai contribuenti che, pur non possedendo i requisiti dimensionali per aderire all'adempimento collaborativo, adottano un sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale. L'adesione comporta alcuni benefici: in particolare, non si applicano le sanzioni amministrative e penali per le violazioni tributarie relative a rischi di natura fiscale comunicati all'Agenzia con istanza di interpello, a patto che il contribuente abbia adottato un comportamento coerente con quello rappresentato nell'interpello stesso e che non abbia realizzato violazioni tributarie caratterizzate da condotte fraudolente. Il modello per esercitare l'opzione, approvato con il provvedimento di oggi insieme alle istruzioni e disponibile in formato elettronico sul sito internet dell'Agenzia, deve essere firmato e inviato via Pec alla Direzione centrale Grandi contribuenti e internazionale ([email protected]), che è competente in via esclusiva per la ricezione delle comunicazioni di adesione. Alla domanda va allegata la documentazione prevista, tra cui la Mappa dei rischi e dei controlli fiscali. Ricevute l'istanza e la documentazione a corredo, l'unità competente alla gestione del regime di adempimento collaborativo, in seno alla stessa Direzione centrale, avvia le attività istruttorie e, entro 120 giorni dalla data di ricezione del modello, ne comunica l'esito al contribuente. La scelta ha una durata di due periodi d'imposta ed è irrevocabile. Alla scadenza, si rinnova automaticamente per altri due periodi, salvo revoca espressa da comunicare con lo stesso modello previsto per l'opzione.
J.Bergmann--BTB