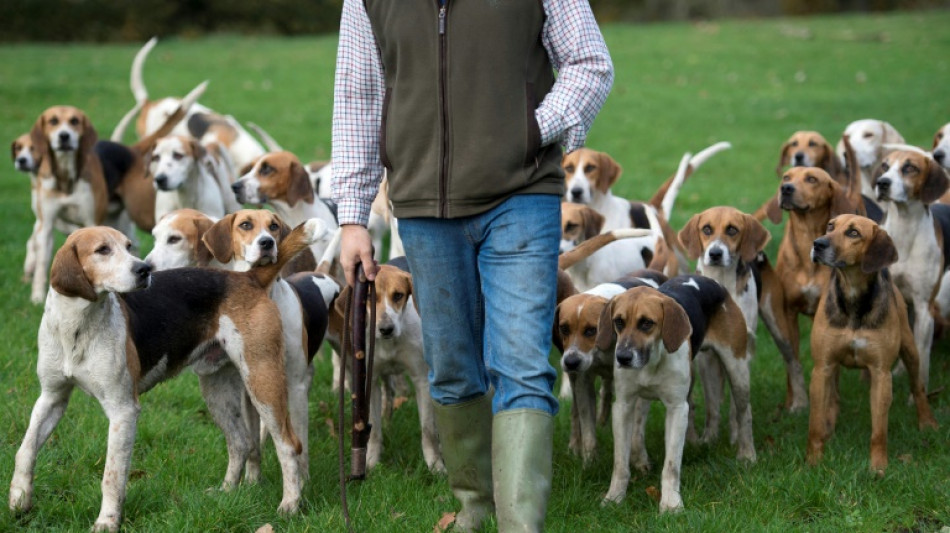
Landkreis in Baden-Württemberg darf höhere Steuer von Schweizer Jäger verlangen / Foto: © AFP/Archiv
 Russland plant Provokation an polnischer Grenze und importiert Rekordmengen Benzin
 Koalition einigt sich auf Stromsenkung und Spritpreisdeckel
 Landtag beschließt Umbau des ehemaligen Blindenheims in Salzburg-Lehen
 Dubai Police erweitern Luxus-Patrouillenflotte um 525-PS-Defender
 Antje Braga verbindet Fotografie und Kulinarik im »Fotowalk & Talk"
 Leggett Dynamics gewinnt den Automotive News PACE Pilot Award 2026 für seinen Smart Brushless Motor

Der Landkreis Waldshut in Baden-Württemberg darf von einem Jäger mit Wohnsitz in der Schweiz eine höhere Jagdsteuer verlangen. Die steuerliche Begünstigung von im Inland und in der Europäischen Union ansässigen Bürgern sei mit dem Gleichheitssatz des Grundgesetzes vereinbar, teilte der Verwaltungsgerichtshof des Landes am Dienstag in Mannheim mit. Er änderte damit ein Urteil der Vorinstanz ab. (Az. 2 S 3686/21)
Mit der Klage wollte sich ein Deutscher mit Wohnsitz in der Schweiz gegen den Jagdsteuerbescheid des Landkreises wehren. Dieser verlangte einen Steuersatz von 60 Prozent des Jahreswerts seiner Jagd. Im Inland ansässige Jäger müssen laut Satzung hingegen viereinhalb Prozent ihres Jahresjagdwerts versteuern.
Mit der Begünstigung der Inländer verfolgt der Gesetzgeber das legitime Ziel, die Jagd für sie attraktiv zu gestalten und das Reservoir an einheimischen Jägern mit Blick auf beispielsweise Wahrung der Belange von Naturschutz und Landschaftspflege ausreichend groß zu halten, urteilten die Richter.
Dass der Kläger deutscher Staatsbürger mit deutschem Jagdschein ist, rechtfertigt demnach keinen Anspruch auf einen niedrigeren Steuersatz. Die hohe Besteuerung treffe vor allem Schweizer Staatsangehörige - er sei lediglich eine seltene Ausnahme.
Y.Bouchard--BTB