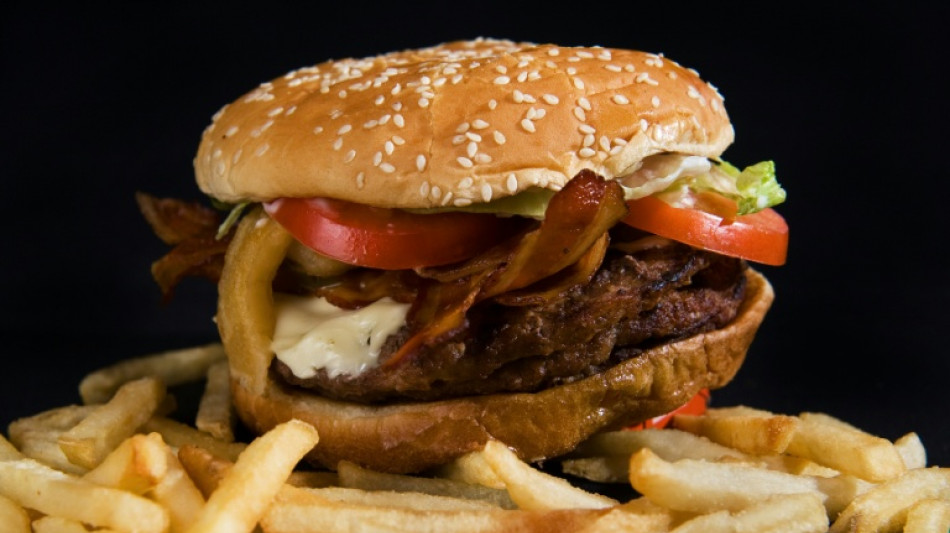
Bundesfinanzhof: Burger im Sparmenü kann nicht teurer sein als im Einzelverkauf / Foto: © AFP
 GenZ-Proteste: Armut als Motor der Jugendbewegung
 Eisbären Berlin erreichen historisches CHL-Viertelfinale mit 9:2-Sieg
 Salzburger Flughafen: Konflikt um Geschäftsführung und Rückzug von Johannes Hörl
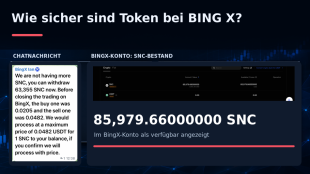 BING X: 22.624,66 SNC sind bei BingX verschwunden – wie sicher sind Token bei BingX? Wird die MiCAR-Lizenz von BingX suspendiert?
 Brückentage 2027: So werden aus 26 Urlaubstagen bis zu 53 freie Tage
Der Burger in einem Sparmenü kann nicht teurer sein als der einzeln verkaufte Burger. Das stellte der Bundesfinanzhof (BFH) in München in einem am Donnerstag veröffentlichten Urteil in einem Streit um die Umsatzsteuer in der Systemgastronomie klar. (Az. XI R 19/23)
Beim Kauf eines Sparmenüs, meist aus Burger, Pommes und Getränk, machen sich die Kunden wohl selten Gedanken, welcher Teil des Menüs nun wie viel kostet. Der Restaurantbetreiber und das Finanzamt aber schon. Denn im Verkauf außer Haus werden auf Speisen nur sieben Prozent Umsatzsteuer fällig, auf Getränke dagegen 19 Prozent. Daher fällt die vom Restaurant abzuführende Umsatzsteuer umso geringer aus, je geringer im Menüpreis der Anteil des Getränks ist.
Der Kläger betreibt zwei Schnellrestaurants in Baden-Württemberg. Er teilte den Menüpreis nach den Einkaufspreisen auf, die gemessen am Verkaufspreis bei Speisen meist weit höher sind als bei Getränken. Diese sogenannte Food-and-Paper-Methode (Wareneinsatz-Methode) führte hier dazu, dass der Burger im Menü zu einem höheren Preis angesetzt war als im Einzelverkauf.
Das sei nicht nur komplizierter, sondern bei diesem Ergebnis auch nicht mehr sachgerecht, urteilte nun der BFH und wies die Klage ab. Das Finanzamt hatte gemeint, der Restaurantbetreiber müsse den Preis des Sparmenüs im Verhältnis der Einzelverkaufspreise aufteilen. Im konkreten Fall muss der Restaurantbetreiber dies nun akzeptieren. Grundsätzlich sind nach dem Münchener Urteil aber auch andere Methoden zulässig, wenn sie sachgerecht und nicht komplizierter sind.
M.Ouellet--BTB