Finanzhof: Steuervorteil für Hafen-Leiharbeiter mit wechselnden Einsatzbetrieben / Foto: © AFP/Archiv
 Salzburger Flughafen: Konflikt um Geschäftsführung und Rückzug von Johannes Hörl
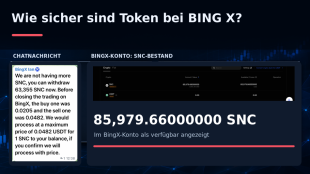 BING X: 22.624,66 SNC sind bei BingX verschwunden – wie sicher sind Token bei BingX? Wird die MiCAR-Lizenz von BingX suspendiert?
 Brückentage 2027: So werden aus 26 Urlaubstagen bis zu 53 freie Tage
 Schatz aus dem Keller: Wenn an Weihnachten die ganze Familie wieder 30 Jahre jünger ist
 Proxymity stellt MiKaDiv-Compliance-Lösung für Emittenten im Vorfeld der neuen steuerlichen Meldepflichten in Deutschland vor
Hafenarbeiter als Leiharbeitnehmer haben steuerliche Vorteile, wenn sie in wechselnden Betrieben eingesetzt werden. Nach einem am Donnerstag veröffentlichten Urteil des Bundesfinanzhofs (BFH) in München gelten dann die Kosten für die ganze Hinfahrt und die ganze Rückfahrt als steuermindernde Werbungskosten. (Az: VI R 4/21)
Der Kläger ist Leiharbeiter. Seine Leihfirma setzt ihn in verschiedenen Betrieben von vier Kunden im Hamburger Hafen ein. Wo genau, erfährt er täglich am Morgen.
Das Finanzamt ging hier davon aus, dass der Hamburger Hafen mit seiner Gesamtfläche von 7200 Hektar steuerlich als "weiträumiges Tätigkeitsgebiet" gilt. Für dieses gilt laut Gesetz für die Strecke zwischen Wohnung und Zufahrt in das Gebiet die übliche Pendlerpauschale, steuermindernd also nur die einfache Entfernung. Innerhalb des Gebiets kann dann jeder gefahrene Kilometer als steuermindernde Werbungskosten abgerechnet werden.
Doch diese Regelung ist hier nicht anwendbar, urteilte nun der BFH. Ein "Tätigwerden in einem weiträumigen Tätigkeitsgebiet" liege nur vor, wenn die Arbeit "auf einer festgelegten Fläche" ausgeübt wird. Übliches Beispiel sind Forstarbeiter. Hier werde der Leiharbeiter aber täglich "einer ortsfesten betrieblichen Einrichtung" zugewiesen.
Darauf, dass sich alle Einsatzorte im Hamburger Hafen befinden, komme es dann nicht an. Vielmehr gelte der Leiharbeiter als Arbeitnehmer ohne feste "erste Tätigkeitsstätte". Das Finanzamt müsse daher die gesamte Strecke zwischen Wohnung und jeweiligem Einsatzort täglich doppelt für Hin- und Rückfahrt als Werbungskosten anerkennen.
O.Krause--BTB