Bundesfinanzhof: Beiträge an Schulförderverein können steuerlich absetzbar sein / Foto: © AFP/Archiv
 Dark Romance: Wenn der Stalker zum romantischen Helden wird
 Kritik an Luxemburger Verkehrsplanung: Weniger Grün trotz Versprechen
 Neuköllner Linken-Politiker Ahmed Abed vertrat Ibrahim Ibrahim vor Gericht
 Die schnellsten Kampfpanzer der Welt: Von 80 km/h und dem Einfluss des Gewichts
 Wetterexperten rechnen mit früherem Schnee als erwartet
 Finanznot in der Kinder- und Jugendmedizin: Ostschweizer Kinderspital nur dank Spenden im Plus
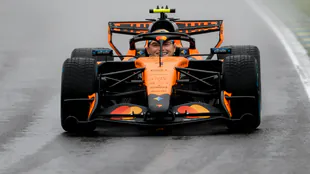 Lando Norris holt Pole-Position im nassen Qualifying zum GP Brasilien
 Hartmut Graßl: Klimawandel erzwingt neues Zeitalter und US-Wahl als Wendepunkt
 Zolgensma: Novartis untersucht mögliche Verbindung zu Tumorfällen
 Gesundheitskompetenz: Vier Schritte zu verlässlicheren Entscheidungen
Eltern, die Beiträge an den Förderverein der Privatschule ihrer Kinder zahlen, können diese unter Umständen von der Steuer absetzen. Wie der Bundesfinanzhof (BFH) am Donnerstag in München mitteilte, können unter bestimmten Voraussetzungen 30 Prozent des Schulgelds, höchstens aber 5000 Euro pro Kind, als Sonderausgaben bei der Einkommensteuererklärung berücksichtigt werden. (Az. X R 27/23)
Kosten für Unterbringung, Betreuung und Verpflegung seien jedoch von den Begünstigungen ausgeschlossen. Entscheidend sei, dass die Beiträge zur Finanzierung des normalen Schulbetriebs verwendet würden. Dabei sei egal, ob die Schule selbst ein Schulgeld erhebe oder die Finanzierung über einen Förderverein erfolge. Es müsse aber nachgewiesen werden, zu welchem Zweck die Gelder verwendet würden. Häufig sei dies in der Satzung des Fördervereins geregelt.
In dem vor dem Bundesfinanzhof verhandelten Fall wies die Satzung allerdings keine eindeutige Bestimmung des Zwecks vor. Die klagenden Eliten konnten allerdings erfolgreich nachweisen, dass das Geld vom Förderverein zum Schulträger gelangte und dort nur für den normalen Schulbetrieb genutzt wurde. Damit waren sie berechtigt, die Beiträge steuerlich geltend zu machen.
D.Schneider--BTB