Sportwettenanbieter aus Malta scheitern in Karlsruhe mit Beschwerden gegen Steuer / Foto: © AFP/Archiv
 Anthropic legt Ausgabepreis für Börsengang fest: Aktie bei 83 Dollar
 Russland plant Provokation an polnischer Grenze und importiert Rekordmengen Benzin
 Koalition einigt sich auf Stromsenkung und Spritpreisdeckel
 Landtag beschließt Umbau des ehemaligen Blindenheims in Salzburg-Lehen
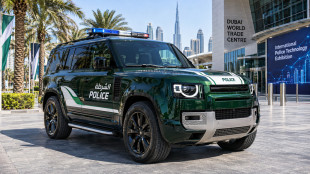 Dubai Police erweitern Luxus-Patrouillenflotte um 525-PS-Defender
 Antje Braga verbindet Fotografie und Kulinarik im »Fotowalk & Talk"
Zwei Wettanbieter aus Malta sind in Karlsruhe mit Verfassungsbeschwerden gegen ihre Pflicht zur Zahlung von Sportwettensteuer gescheitert. Das Bundesverfassungsgericht erklärte ihre Beschwerden nach Angaben vom Dienstag für unzulässig und nahm sie nicht zur Entscheidung an. Die maltesischen Firmen machten demnach nicht deutlich, wie Grundrechte verletzt worden sein könnten. (Az. 1 BvR 2253/23 und 1 BvR 115/24)
Beide Unternehmen veranstalteten Sportwetten. Eins von ihnen zog sich wegen der seit 2012 erhobenen Steuer im November 2012 vom deutschen Markt zurück. Die Steuer betrug damals fünf Prozent der Wetteinsätze, seit Juli 2021 sind es 5,3 Prozent. Die Firmen klagten erfolglos vor dem hessischen Finanzgericht in Kassel und dem Bundesfinanzhof in München gegen die Feststetzung der Steuer für einen beziehungsweise mehrere Monate.
Nun hatten auch ihre Verfassungsbeschwerden keine Erfolg. Eine der Firmen sah unter anderem ihre Berufsfreiheit verletzt. Sie machte aber nicht deutlich, inwiefern die Regelung nicht verhältnismäßig gewesen sei, wie das Gericht ausführte. Das Gesetz sollte die Glücksspielsucht eindämmen. Der Wettanbieter konnte nicht darlegen, dass dies kein legitimer Zweck sei. Er ging dem Gericht zufolge auch nicht ausreichend darauf ein, ob eine andere Art der Besteuerung dieses Ziel noch genauso effektiv erreichen könnte.
J.Horn--BTB